RoFintech a bifat în ultimul an una dintre cele mai dense perioade din istoria sa: un sediu fizic la Supertree, finalizarea proiectului european FINE marcată la Paris alături de fonduri precum Truffle Capital și BlackFin, un protocol strategic cu ADR și o poziție oficială fermă transmisă Comisiei Europene pe dosarul FiDA.
Într-un interviu acordat Banko.ro, Adrian Drinceanu, Project Manager în cadrul asociației trece în revistă provocările ecosistemului: de la datele KeysFin care arată o creștere de 36% a cifrei de afaceri însoțită de pierderi nete de peste 2 milioane de euro, până la termenul-limită MiCA din 1 iulie 2026 și riscul ca startup-urile românești de active digitale să migreze spre alte jurisdicții europene. Drinceanu vorbește deschis despre neregulile semnalate în relația fintech-urilor cu băncile pe filiera PSD2, despre presiunea reglementărilor DORA și AI Act asupra companiilor mici, cât și despre motivul pentru care crede că industria are nevoie de capital real pentru femeile fondator, nu de încă un panel despre diversitate.
Banko.ro: Domnule Drinceanu, ultimul an a consemnat o evoluție remarcabilă pentru RoFintech, culminând cu deschiderea primului sediu fizic oficial al asociației în Pipera, la Supertree, printr-un parteneriat strategic pe trei ani. Având în vedere că dețineți și rolul de Ecosystem & Growth Manager în cadrul Fagura – un fintech activ în ecosistemul Supertree –, cum se intersectează aceste două perspective? În ce măsură această infrastructură fizică va funcționa ca un catalizator real pentru trecerea de la interacțiuni sporadice la parteneriate structurate între fondatori și investitorii instituționali?
A. D.: Pentru claritate, rolul meu profesional din cadrul Fagura este separat de mandatul exercitat în RoFintech și nu generează acces preferențial pentru nicio companie.
RoFintech a crescut odată cu companiile pe care le reprezintă. La momentul acestui interviu, am ajuns la 37 de membri asociați și 25 de membri corporate și avem un dialog instituțional constant cu organizații și instituții precum BNR, ASF, ADR, EDFA și altele.
Sediul de la Supertree, membru corporate RoFintech, reprezintă o nouă etapă în această dezvoltare.
Am identificat oportunitatea ca RoFintech să nu aibă doar un sediu administrativ, ci o casă fizică a industriei.
În Supertree am găsit însă mai mult decât un spațiu: un ecosistem complet, cu birouri, infrastructură pentru evenimente, servicii de sediu social, consultanță de business și o comunitate antreprenorială activă.
Deschiderea sediului este o etapă firească în dezvoltarea RoFintech. Deja patru membri au sediul aici și vor urma și alții. Ambiția noastră este ca Supertree să devină „The Home of Fintech in Romania”, un adevărat Fintech Hub, inspirat de modelul unor ecosisteme precum Level39 din Londra.
Legat de Investitori, acestia nu vor investi doar pentru că sunt în aceeași clădire cu fondatorii. Dar un spațiu comun poate transforma întâlnirile ocazionale în relații recurente, programe de pregătire, proiecte pilot și, în final, parteneriate și investiții reale.
Banko.ro: O provocare majoră depășită de asociație în ultimul an a fost finalizarea cu succes a proiectului european FINE, marcată prin evenimentul internațional „Voila! The FINE Impact” de la Paris. Care au fost cele mai importante concluzii desprinse în urma dialogului cu fondurile de investiții de calibru, precum Truffle Capital și BlackFin, și cum pot fi transpuse aceste concluzii într-o strategie concretă de atragere a capitalului pentru startup-urile din România?
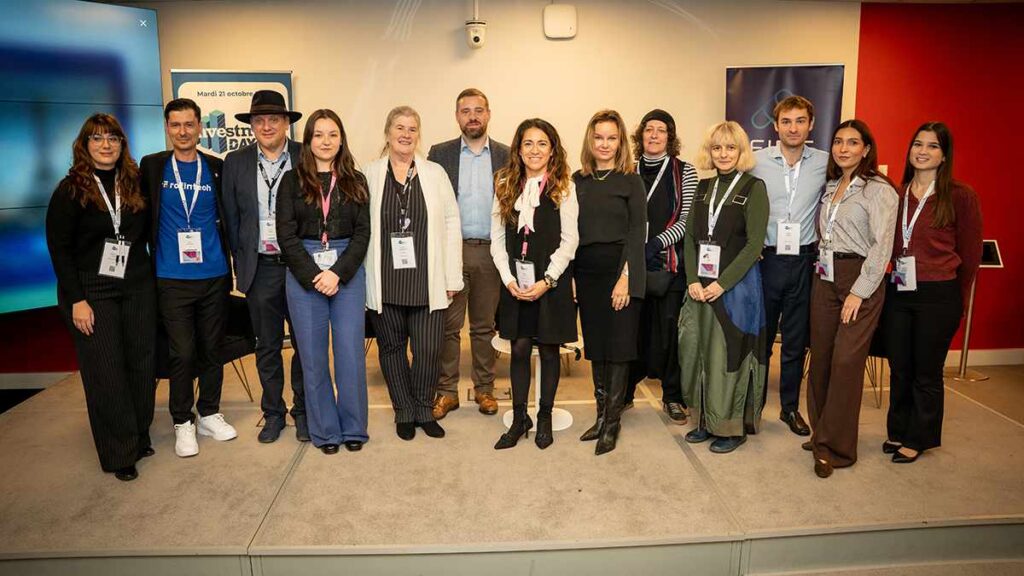
A. D.: FINE (Fintech Investor Network and Ecosystem) a fost un proiect european finanțat prin Horizon Europe, derulat timp de doi ani pentru a conecta mai bine startup-urile fintech, investitorii și ecosistemele emergente din Europa. RoFintech a reprezentat România în proiect, a contribuit la dialogul european privind accesul la capital și a co-organizat evenimentul final „Voila! The FINE Impact” de la Paris, alături de Finance Innovation și partenerii din consorțiu. Suntem mândri să spunem că RoFintech a pus steagul fintech-ului românesc pe harta Europei.
Una dintre concluziile principale ale discuțiilor cu fonduri precum Truffle Capital și BlackFin a fost că fintech-urile nu duc lipsă de talent sau de produse bune, ci de startup-uri suficient de bine pregătite pentru investiții internaționale. Investitorii caută guvernanță solidă, indicatori clari, documentație pregătită pentru due diligence și, mai ales, capacitate reală de scalare dincolo de piața locală.
Lecția FINE este simplă: vizibilitatea deschide ușa, dar capitalul apare numai atunci când ecosistemul devine predictibil, bine documentat și ușor de evaluat.
Banko.ro: Gala Awards 2026 a validat excelența unor soluții locale pe diverse nișe, de la incluziune financiară până la managementul integrat al numerarului. În contextul deficitului persistent de finanțare semnalat și în 2026, care sunt cele mai promițătoare trei verticale din fintech-ul românesc care au capacitatea de a atrage capital extern de risc în următoarele 12 luni?
A. D.: Aș porni de la RoFintech Awards Gala 2026, pentru că nu aș vrea să treacă prea ușor peste noi ceea ce s-a întâmplat acolo. Gala este cel mai important eveniment al anului pentru fintech-ul românesc și, în același timp, un barometru foarte bun al direcției în care se îndreaptă industria.
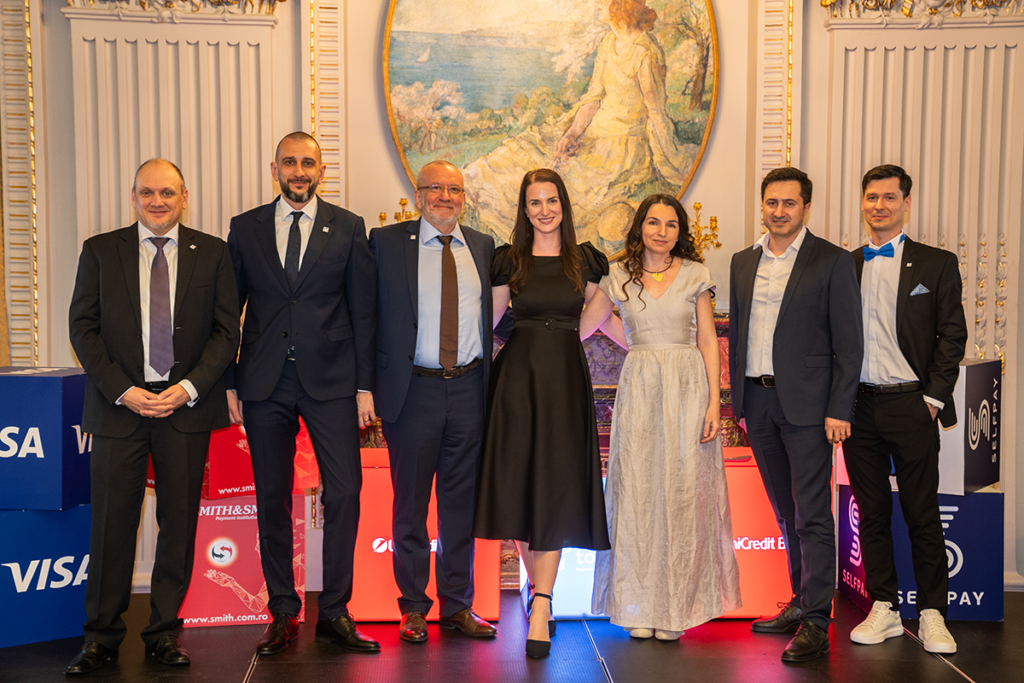
Nivelul de muncă din spatele acestei ediții a fost masiv, dar rezultatele s-au văzut: am adus în aceeași sală fintech-uri, bănci, lideri din industrie și instituții, am recunoscut proiectele cu impact real și, după eveniment, am început să primim tot mai multe cereri de membership. Pentru mine, acesta este unul dintre cele mai clare semne că ceea ce construim are valoare.
Dacă mă uit la câștigătorii Galei, văd trei verticale cu potențial foarte bun de atragere a capitalului extern.
Prima este infrastructura de plăți și Open Finance. Parteneriatul dintre Token Payment Services și SIBS, dar și recunoașterea Token ca Most Promising FinTech Startup, arată că avem companii capabile să construiască infrastructură relevantă nu doar pentru România, ci și pentru regiune.
A doua este incluziunea financiară și finanțarea IMM-urilor. Premiile obținute de SelfPay și Filbo, inclusiv colaborarea dintre Filbo și PayPoint, demonstrează că cele mai valoroase produse sunt cele care rezolvă probleme concrete: acces la servicii, finanțare și distribuție.
A treia direcție este RegTech, identitatea digitală și securitatea. Presiunea generată de DORA, MiCA, AI Act și noile cerințe de identificare creează o piață europeană pentru soluții de KYC, AML, fraud prevention și reziliență operațională.
Gala ne-a confirmat că România are deja produse, echipe și lideri care merită să fie văzuți. Rolul nostru este să le oferim scena, credibilitatea și conexiunile necesare pentru a atrage capital și pentru a crește regional.
Sunt foarte mândru de nivelul la care a ajuns RoFintech Awards Gala și de oamenii care au construit-o. Ne vedem la RoFintech Awards Gala 2027!
Banko.ro: În decembrie 2025, RoFintech a semnat un protocol strategic cu Autoritatea pentru Digitalizarea României (ADR). Această mutare reprezintă un succes important de lobby instituțional. Care sunt proiectele practice prioritare pe care asociația le are în vedere în baza acestui protocol pentru a aduce tehnologiile proprietare ale membrilor mai aproape de procesele de digitalizare ale administrației publice din România?
A. D.: Protocolul cu ADR nu este un scop în sine, ci un cadru de colaborare. Prioritatea noastră este să transformăm infrastructura publică digitală într-o platformă pe care companiile românești să poată construi servicii cu valoare adăugată pentru cetățeni și mediul de afaceri.
În acest moment vedem câteva direcții foarte concrete:
• extinderea utilizării Cartei Electronice de Identitate și a mecanismelor de identificare digitală în sectorul privat;
• dezvoltarea serviciilor bazate pe consimțământul utilizatorului, în spiritul Open Finance și al viitoarei CCD2;
• facilitarea accesului securizat la date și API-uri publice, astfel încât fintech-urile să poată crea servicii noi fără a reinventa infrastructura statului;
• proiecte pilot împreună cu membrii asociației, pentru ca inovația să fie testată rapid și apoi scalată la nivel național.
Protocolul nu poate deveni o scurtătură comercială pentru anumite companii și nici un mecanism prin care asociația alege discreționar câștigători.
Rolul RoFintech este să fie puntea dintre administrație și ecosistemul privat, astfel încât digitalizarea să genereze servicii concrete pentru cetățeni și competitivitate pentru companiile românești.
Banko.ro: Datele KeysFin din martie 2026 evidențiază o creștere de 36% a cifrei de afaceri a membrilor în 2024, dar și menținerea unui rezultat net global negativ de 2,1 milioane EUR. Cum interpretați această realitate din perspectiva asociației? Putem vorbi despre o „rețetă a creșterii” care forțează reinvestirea integrală a resurselor în detrimentul profitabilității imediate sau este vorba despre o barieră structurală generată de costurile administrative în creștere?
A. D.: Creșterea de 36% a cifrei de afaceri este o veste bună, dar nu trebuie interpretată izolat. Datele arată o industrie foarte concentrată: compania lider generează 57% din cifra de afaceri analizată, iar primele cinci companii cumulează 86%. Prin urmare, evoluția agregată nu descrie automat situația companiei fintech tipice.
Nu există o singură rețetă a creșterii. În unele cazuri, pierderea reflectă o investiție justificată în produs, echipă, securitate, autorizare și internaționalizare.
În alte cazuri, poate ascunde costuri de achiziție prea mari, venituri insuficient recurente sau lipsa unui product-market fit validat. Pierderea nu reprezintă, prin ea însăși, o dovadă de ambiție.
Întrebarea corectă este ce cumpără acea pierdere. Dacă vedem creșterea marjei brute, retenție, venit recurent, reducerea perioadei de recuperare a costului de achiziție și o pondere mai mare a veniturilor externe, reinvestirea poate fi sănătoasă. Dacă acești indicatori nu se îmbunătățesc, avem o problemă de model economic.
Există însă și o barieră structurală. Conformarea, securitatea, auditul, asigurările profesionale și accesul la specialiști generează costuri fixe care apasă disproporționat asupra unei companii cu cinci sau opt angajați.
Banko.ro: Raportul RoFintech și BBS-ASE arată că peste 71% dintre companiile membre sunt micro-întreprinderi (sub 9 angajați), în timp ce piața este polarizată de mari procesatori precum SelfPay. Ce acțiuni specifice a derulat asociația în ultimul an pentru a sprijini supraviețuirea și scalarea acestor micro-entități în fața cerințelor operaționale extrem de riguroase?
A. D.: Ecosistemul fintech din Romania este in crestere continua iar eu preconizez ca vor aparea si mai multi jucatori mari in urmatorii ani.
Majoritatea ecosistemului este formată din echipe mici deocamdata sau relativ mici. Tocmai de aceea, rolul unei asociații este să creeze pârghii pe care aceste companii nu și le pot construi singure.
Oferim acces la comunitate, evenimente și resurse educaționale, conectare cu investitori și potențiali parteneri, acces instituțional și grupuri de lucru în care problemele comune pot fi transformate în poziții oficiale.
Prin FINE am conectat companiile la o rețea europeană de investiții. Prin sediul de la Supertree oferim un spațiu pentru întâlniri, consultanță și colaborare.
Un rezultat concret de poziție oficială a fost obținut în procesul care a condus la forma finală a proiectului legislativ asumată la 1 septembrie 2025 și adoptată ulterior prin Legea nr. 239/2025. În urma demersurilor RoFintech, susținut de TRANSFOND, BNR și ARB, textul a consacrat explicit două concepte: „mijloc modern de plată” și „cont de plăți”. Definiția mijlocului modern de plată include atât cardurile, cât și soluțiile bazate pe aplicații care facilitează inițierea plăților de tip cont-la-cont.
Aceasta este o schimbare concretă, deoarece elimină o abordare legislativă centrată exclusiv pe card și recunoaște neutralitatea tehnologică a plăților moderne.
Revenind la comunitate și networking, trebuie să acceptăm că nu este suficient. Pentru o companie cu șapte angajați, o întâlnire are valoare numai dacă scurtează accesul la un client, un investitor, un specialist sau o decizie de reglementare.
Asociația poate reduce costurile de tranzacție și poate deschide uși, dar nu poate înlocui vânzările, disciplina financiară sau validarea produsului.
Banko.ro: Regulamentul DORA este aplicabil din ianuarie 2025, impunând obligații stricte privind riscul TIC. Întrucât resursele interne ale unui startup cu mai puțin de 10 oameni sunt extrem de limitate, ce asistență practică le oferă asociația membrilor săi pentru a asigura conformarea fără a le compromite bugetele destinate inovării și dezvoltării de produs?
A. D.: Mai întâi trebuie spus că DORA nu se aplică automat oricărui startup care dezvoltă tehnologie financiară. Se aplică entităților financiare incluse în regulament, iar furnizorii tehnologici pot fi afectați indirect prin contractele cu acestea.
RoFintech nu poate prelua responsabilitatea juridică a membrilor. Putem însă reduce duplicarea costurilor prin sesiuni cu specialiști, schimb de bune practici, workshops, modele de documentație și conectarea membrilor cu furnizori de securitate și consultanță.
Pentru o companie cu mai puțin de zece oameni, valoarea constă în a înțelege rapid ce i se aplică, ce trebuie prioritizat și ce poate fi externalizat.
Banko.ro: Ne aflăm în fața unui moment critic: de la 1 iulie 2026, platformele cripto neautorizate conform MiCAR nu mai pot opera în România. Având în vedere că normele naționale de licențiere din partea ASF au fost mult timp blocate în stadiu de proiect, cum evaluați riscul ca startup-urile locale de active digitale să fie forțate să migreze către alte state membre UE care dispun deja de proceduri operaționale clare?
A. D.: La acest moment, riscul nu mai este ipotetic. Perioada tranzitorie MiCA s-a încheiat la 1 iulie 2026, iar furnizorii neautorizați nu mai pot continua activitatea în baza vechiului regim.
Într-o piață europeană în care autorizația poate fi pașaportată, fondatorii compară jurisdicțiile după claritatea procedurilor, durata autorizării și calitatea dialogului cu autoritatea. Dacă România nu oferă un traseu funcțional și predictibil, alegerea altui stat devine o decizie economică normală.
Putem pierde astfel sediile companiilor, echipe, capital, venituri fiscale și experiență instituțională. Serviciile vor ajunge în continuare la clienții români prin pașaport european, dar valoarea economică va fi creată în altă parte.
Banko.ro: Din august 2026, AI Act va impune conformări severe pentru algoritmii de tip scoring de credit, AML și detecție a fraudelor, catalogați ca având un risc ridicat. Având în vedere că tehnologia AI este integrată masiv în noile produse fintech locale, considerați că reglementarea restrictivă va crea un dezavantaj competitiv pentru companiile românești în raport cu cele din piețele non-UE?
A. D.: Premisa întrebării trebuie nuanțată. Sistemele utilizate pentru evaluarea bonității persoanelor fizice sau pentru stabilirea scorului de credit sunt clasificate drept sisteme cu risc ridicat. În schimb, AI Act exceptează expres sistemele utilizate pentru detectarea fraudei financiare din această categorie. Nici AML (Anti-Money Laundering) nu devine automat high-risk doar pentru că este denumit AML; clasificarea depinde de utilizarea concretă, de deciziile pe care sistemul le influențează și de impactul asupra persoanelor.
De asemenea, termenul din august 2026 nu mai este actual pentru principalele obligații aplicabile sistemelor cu risc ridicat. După adoptarea pachetului de simplificare, aplicarea a fost amânată până la 2 decembrie 2027 pentru sistemele high-risk autonome și până la 2 august 2028 pentru cele integrate în produse reglementate.
Reglementarea poate crea un dezavantaj competitiv dacă standardele tehnice apar târziu, dacă statele membre interpretează diferit cerințele sau dacă fiecare startup trebuie să reconstruiască singur întreaga infrastructură de conformare. Costurile fixe afectează mult mai puternic o companie românească de zece oameni decât un grup internațional.
Dar există și o oportunitate. În finanțe, încrederea este un avantaj comercial. O companie care poate demonstra calitatea datelor, trasabilitatea deciziilor, securitatea și supravegherea umană poate fi mai ușor acceptată de bănci și clienți instituționali.
Banko.ro: RoFintech a transmis recent o poziție oficială fermă autorităților române cu privire la dosarul FiDA (Financial Data Access). Care sunt propunerile asociației pentru deblocarea tratativelor la nivelul Consiliului UE și de ce este vital ca proiectul FiDA să avanseze rapid spre faza de trilog pentru viitorul conceptului de Open Finance?
A. D.: Din punct de vedere procedural, FiDA se află deja în trilog. Problema actuală nu este trecerea către trilog, ci reluarea și finalizarea negocierilor, care au rămas blocate pe mai multe teme politice.
Poziția RoFintech are patru elemente principale. În primul rând, susținem menținerea impulsului politic și încheierea negocierilor. În al doilea rând, ne opunem abordării de tip reverse demand sau demand-driven, prin care infrastructura și API-urile ar fi construite numai pentru categoriile de date pentru care operatorii demonstrează în prealabil existența cererii. Cererea pentru servicii de Open Finance nu poate apărea la scară înainte de existența unei infrastructuri funcționale, standardizate și previzibile.
În al treilea rând, acceptăm o implementare etapizată, dar numai dacă prima fază este substanțială și necondiționată, iar trecerea la fazele următoare este bazată pe criterii clare, obiective și limitate în timp. În al patrulea rând, susținem o soluție de excludere parțială a gatekeeperilor, însoțită de garanții juridice și de supraveghere suficient de robuste. Aceste elemente sunt prevăzute în poziția oficială transmisă de RoFintech autorităților române.
Documentele europene confirmă riscurile abordării demand-driven: dacă membrii schemelor ar decide când și pentru ce date se aplică legea, rezultatul ar fi fragmentare, incertitudine și posibilitatea ca anumite categorii de date să nu devină niciodată disponibile în unele state. O etapizare bazată pe evaluări ulterioare implementării este mai solidă decât un test de cerere făcut înainte de existența pieței.
FiDA este vital deoarece extinde portabilitatea dincolo de conturile de plăți, către o gamă mai largă de informații financiare, sub controlul clientului. Fără FiDA, piața va rămâne dependentă de acorduri bilaterale, costisitoare și greu accesibile startup-urilor.
Dreptul clientului de a-și folosi datele nu are valoare economică dacă nu există standarde, API-uri, răspundere, securitate și reguli de compensare.
PSD2 a deschis datele conturilor de plăți. FiDA trebuie să extindă acest principiu către economii, investiții, asigurări și alte servicii financiare. Fără un cadru european comun vom avea piețe fragmentate, implementări locale incompatibile și un avantaj permanent pentru actorii care controlează deja datele.
Banko.ro: În cadrul discuțiilor recente cu Comisarul European Maria Luís Albuquerque, asociația a ridicat problema unei aplicări mai stricte a directivei PSD2. Care sunt principalele nereguli sesizate în piața din România în relația cu băncile comerciale în ceea ce privește accesul terților la datele de cont prin API-uri?
A. D.: Nu susținem că băncile din România au o anumită conduită și nu formulăm acuzații generale în lipsa unor constatări individuale ale autorităților. Vorbim însă despre câteva tipare tehnice și operaționale raportate de furnizorii terți și de membrii ecosistemului.
Au existat situații în care API-urile au fost mai instabile sau mai lente decât interfețele folosite direct de clienții băncii, datele au fost incomplete, redirecționări inutile, diferențe între datele și operațiunile disponibile în canalul direct al băncii și cele oferite terților, date incomplete sau structurate neuniform, procesele de autentificare au introdus pași suplimentari, iar rezolvarea incidentelor a fost prea lentă..
Conformarea PSD2 nu poate fi redusă la existența formală a unui endpoint. API-ul trebuie să fie disponibil, performant și capabil să susțină un serviciu comercial real.
RoFintech a susținut necesitatea unor indicatori măsurabili privind uptime-ul, latența și ratele de eroare, testarea parității funcționale, reguli de versionare și notificare, comunicarea incidentelor și un mecanism rapid de escaladare între bancă, furnizor terț și autoritatea competentă. Acesta este sensul aplicării mai stricte a PSD2 pe care l-am ridicat inclusiv în dialogul cu Comisarul European Maria Luís Albuquerque.
Obiectivul nu este sancționarea băncilor ca scop în sine, ci garantarea unui level playing field în care clientul poate folosi efectiv un furnizor autorizat.
Banko.ro: Într-o analiză de opinie recentă, ați atras atenția asupra riscului ca România să piardă constant teren în fața altor piețe din regiune, precum Polonia, dacă manifestă ezitări în deschiderea către piețele globale și menține un comportament economic defensiv. Cum poate asociația să sprijine companiile românești să depășească această barieră mentală și să atace piețele externe mai rapid?
A. D.: Pentru un fondator, intrarea pe o piață nouă implică autorizare, localizare, distribuție, costuri juridice, recrutare și riscul de a consuma capital înainte de a valida cererea. Un comportament defensiv este adesea răspunsul la incertitudine. Rolul asociației este să reducă această incertitudine și costul primei intrări.
Companiile nu trebuie să declare generic că vor să intre „în Europa”. Trebuie să aleagă o piață de intrare precisă.
Pentru fiecare companie, planul ar trebui să conțină o piață prioritară, o hartă de reglementare, cel puțin un partener local sau design partner, o ipoteză comercială și un test de piață limitat în timp.
RoFintech poate construi relații de soft landing cu asociații și hub-uri din alte state prin intermediul relației cu EDFA sau ROMLUX, poate facilita accesul la investitori și poate crea grupuri de companii care atacă aceeași regiune. FINE ne-a oferit deja o rețea europeană și mecanisme de conectare transfrontalieră, iar statutul asociației include explicit conectarea fintech-urilor românești cu piețele globale.
Dar internaționalizarea nu poate fi externalizată către asociație. Fondatorul trebuie să conducă vânzarea și să înțeleagă direct piața. RoFintech poate deschide ușa; compania trebuie să demonstreze că poate intra și rămâne acolo.
Dacă așteptăm să fim perfecți înainte să ieșim din țară, vom ajunge pe piețele externe după ce locurile relevante au fost deja ocupate.
Banko.ro: Ați publicat un articol extrem de tranșant în care susțineați că industria fintech nu are nevoie de mai multe paneluri formale de diversitate, ci de capital real și încredere acordată femeilor fondator. Cum se transpune acest principiu în politicile interne ale RoFintech și cum putem stimula o schimbare reală de paradigmă în rândul investitorilor de venture capital care activează în regiune?
A. D.: Mesajul articolului a fost intenționat direct: femeile din fintech nu mai au nevoie de încă un panel în care să discute despre diversitate. Au nevoie de tratament egal: acces la capital, clienți, rețele și încredere.
În articolul la care faceți referire am arătat că femeile fondator sunt frecvent întrebate despre risc, pierdere și protecție, în timp ce bărbații sunt întrebați despre viziune, creștere și câștig. Această diferență de formulare influențează evaluarea chiar și atunci când performanța companiilor este comparabilă. Am susținut extinderea surselor de deal flow, sprijinirea femeilor care devin parteneri de fond și măsurarea rezultatelor, nu doar a reprezentării.
RoFintech nu are în acest moment un program formal, cote sau politici dedicate exclusiv femeilor fondator. Avem însă o convingere clară, pe care încercăm să o aplicăm în activitatea asociației: competența și potențialul trebuie evaluate în mod egal, fără prejudecăți legate de gen.
Femeile sunt reprezentate și în conducerea RoFintech. Ana-Maria Georgescu este membră a Consiliului Director și reprezintă ecosistemul românesc și în boardul EDFA.
În relația cu investitorii, mesajul meu rămâne același: nu avem nevoie doar de paneluri despre diversitate, ci de acces real la capital și de încredere acordată tuturor care construiesc companii, indiferent de sex.
Nu susțin standarde mai mici și nici tratament preferențial. Susțin aceleași criterii de evaluare, aceleași oportunități și eliminarea prejudecăților care pot influența accesul la finanțare.
Banko.ro: Parteneriatul strategic încheiat între RoFintech și Fort SA (grupul Bittnet) subliniază importanța critică a securității cibernetice. Cum apreciați că va evolua această colaborare în sprijinul dezvoltării unor produse reziliente și cum influențează direct nivelul de încredere al utilizatorilor finali în aplicațiile fintech românești?
A. D.: O precizare aici. Fort este membru corporate RoFintech iar toți membrii corporate sunt tratați egal și încercăm să construim colaborări relevante cu fiecare.
Calitatea de membru corporate nu reprezintă un endorsement comercial, nu oferă exclusivitate și nu trebuie să genereze acces preferențial la membrii asociați. Statutul definește drepturile acestei categorii de membri, iar Regulamentul de conduită interzice sugerarea unor aprobări sau endorsement-uri inexistente și impune declararea intereselor materiale relevante.
FORT aduce însă o expertiză importantă în securitate cibernetică. Aceasta poate fi valorificată prin workshopuri, schimb de bune practici și sprijin pentru companiile care trebuie să înțeleagă cerințele DORA, managementul incidentelor și riscurile furnizorilor.
Încrederea utilizatorilor nu se construiește doar printr-o interfață bună. Se construiește prin securitate by design, reacție rapidă la incidente și comunicare transparentă atunci când apar probleme.
În fintech, securitatea nu este o funcție din spatele produsului. Este parte din produs.