


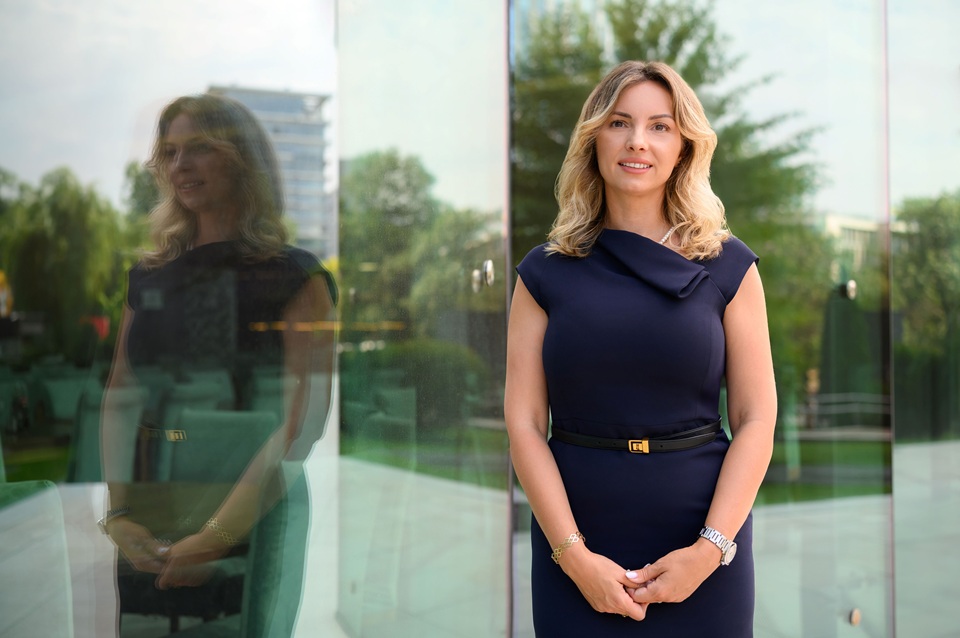
Fost coordonator al Diviziei de Supraveghere a Plăților din BNR timp de 7 ani, Raluca Micu conduce astăzi cel mai mare procesator de plăți online din România cu aceeași rigoare de reglementator — dar cu reflexele unui fintech. Într-un interviu acordat pentru Banko.ro, aceasta vorbește despre transformarea „NETOPIA 2.0″: de la parteneriatul cu PragmaGO pentru finanțare embedded fără garanții clasice, la lansarea AI Checkout — primele plăți agentice din România — și provocările de conformitate SCA pe care le ridică un chatbot care cumpără în numele clientului.
Micu detaliază și cum va influența RoPay modelul de monetizare al companiei și ce impact are eliminarea scutirii de taxe vamale sub 150 EUR asupra comercianților de dropshipping .
Banko.ro: Având în vedere experiența dumneavoastră de 15 ani in BNR, din care 7 ani ca coordonator al Diviziei de Supraveghere a Plăților din BNR, cum se transpune perspectiva de fost reglementator în deciziile operaționale de zi cu zi în fruntea celui mai mare procesator de plăți online din România?
R.M.: Perspectiva de reglementator mi-a rămas utilă în primul rând ca reflex: înainte de a lansa orice produs nou, mă întreb cum ar arăta el evaluat de un supraveghetor — ce riscuri operaționale, de conformitate sau de protecție a utilizatorului ridică. Asta ne ajuta să construim de la început o cultură de risc și conformitate solidă, nu adăugată ulterior sub presiune, iar procesul de autorizare ca instituție de plată a confirmat asta — am avut deja arhitectura de guvernanță și control pe care BNR o caută.
În același timp, nu văd reglementarea ca pe o frână pentru inovație, ci, dimpotrivă, ca pe un enabler — un cadru de reglementare clar și predictibil este exact ce le dă instituțiilor financiare, comercianților și investitorilor încrederea să dezvolte servicii noi, sustenabile pe termen lung, nu doar produse rapide, fără fundație solidă. Rolul meu acum e să echilibrez viteza specifică unui fintech cu rigoarea pe care o știu din interior că piața o cere, tratând conformitatea drept infrastructura pe care se construiește inovația, nu obstacolul din calea ei.
Banko.ro: Procesul de autorizare ca instituție de plată de către BNR reprezintă un pas crucial pentru NETOPIA Payments. Care sunt principalele provocări de conformitate pe care le gestionați și cum contribuiți la îndeplinirea indicatorilor de adecvare a capitalului și prudență financiară?
R.M.: Provocările principale țin de trei zone: adecvarea capitalului pe măsură ce volumele procesate cresc, protejarea fondurilor comercianților (safeguarding) în conformitate cu cerințele instituțiilor de plată, și guvernanța IT/securitatea operațională, unde standardele sunt semnificativ mai stricte decât cele cu care operam anterior. Eforturile noastre financiare recente au fost gândite tocmai pentru acest calcul — ne-au asigurat un fond propriu net care acoperă confortabil cerințele de capital minim și cele calculate pe baza volumului de plăți procesat.
Banko.ro: Din perspectiva coordonării alinierii ecosistemului național la standardele PSD2 și SEPA în timpul activității la banca centrală, cum apreciați maturitatea actuală a pieței românești de plăți în ceea ce privește implementarea tehnică și securitatea tranzacțiilor?
R.M.: Infrastructura tehnică e, per ansamblu, mai matură decât adopția reală. S-a investit masiv în ultimii ani, mai ales începând cu 2019 — anul transpunerii PSD2 în legislația națională — atât în infrastructura de plăți prin open banking, cât și în autentificarea puternică a clienților (SCA), iar rezultatul se vede astăzi: băncile au API-uri de open banking funcționale, SCA e implementată solid, iar SEPA Instant/RoPay pun bazele plăților A2A în timp real. Ce rămâne în urmă e utilizarea efectivă: comercianții și consumatorii încă asociază „plata online” cu cardul, iar plățile inițiate prin open banking sunt cunoscute mai degrabă de early adopters. Practic, România are șoseaua construită, dar traficul pe ea e încă redus față de potențial — următorii doi-trei ani cred că vor arăta o accelerare a adopției, nu a infrastructurii.
Banko.ro: Conceptul „NETOPIA 2.0” propune transformarea procesatorului de plăți într-un furnizor de servicii financiare integrate. Cum a fost structurat parteneriatul cu PragmaGO pentru soluția de embedded lending PragmaCash (Merchant Cash Advance) și cum asigurați calitatea scoringului automat fără a solicita garanții suplimentare din partea comercianților?
R.M.: Parteneriatul e structurat pe roluri complementare: PragmaGO aduce capitalul și expertiza de underwriting, iar noi aducem distribuția către comercianți și, esențial, datele tranzacționale reale din platforma de plăți. Scoringul nu se bazează pe garanții clasice, ci pe istoricul efectiv de încasări prin card al comerciantului — cifră de afaceri, consistență a volumelor — actualizat continuu, nu evaluat o singură dată la semnare. Rambursarea e legată de fluxul viitor de încasări prin card, ceea ce aliniază natural riscul: comerciantul plătește proporțional cu vânzările lui reale, iar noi vedem în timp real dacă profilul de risc se schimbă.
Banko.ro: Integrarea plăților instant A2A prin RoPay este prezentată ca o direcție majoră. Cum va influența acest lucru modelul de monetizare al NETOPIA Payments și cum vedeți coexistența cu metodele tradiționale de plată?
R.M.: Cred că RoPay va câștiga teren mai ales acolo unde costul de procesare contează mult — bilete mari, plăți recurente, B2B — dar nu văd cardul dispărând ca opțiune principală pentru cumpărătorul obișnuit, unde obișnuința și programele de loializare contează. Pentru noi, monetizarea nu se bazează exclusiv pe comisionul de procesare card: A2A ne deschide venituri din servicii adiționale — reconciliere, inițiere de plăți, servicii de finanțare legate de fluxul de încasări — deci RoPay completează modelul de venit mai mult decât îl canibalizează.
Banko.ro: Lansarea soluției AI Checkout cu One Click Payment în parteneriat cu MerchantPro introduce conceptul de plăți agentice în România. Care sunt riscurile de securitate și provocările de reglementare (cum ar fi cerințele de Strong Customer Authentication – SCA) pe care le implică autorizarea plăților direct în dialogul cu un chatbot AI?
R.M.: Cea mai mare provocare e conceptuală: cadrul de SCA actual e construit pentru un om care confirmă activ o plată, nu pentru un agent care acționează în numele lui. Trebuie să dovedim că intenția reală a consumatorului stă în spatele fiecărei tranzacții — printr-o legătură criptografică fermă între agent și un mijloc de autentificare deja validat (de exemplu un passkey sau un dispozitiv de încredere), nu doar printr-o confirmare textuală în chat, care poate fi ținta unor atacuri de tip prompt injection sau compromitere a agentului. Lucrăm această componentă exact ca pe orice altă metodă de plată nouă: cu autentificare puternică la bază, limite de tranzacție conservatoare la lansare și monitorizare de fraudă dedicată, iar interpretarea exactă a SCA pentru context agentic e un subiect pe care îl urmărim activ împreună cu reglementatorul.
Banko.ro: Cardul de business Mastercard NETOPIA oferă un mecanism inedit de returnare a comisionului de procesare la 0% pentru cheltuieli echivalente. Care a fost feedback-ul comercianților IMM la acest instrument de optimizare a fluxului de trezorerie și cum influențează acest produs volumul total procesat (GDV) pe platformă?
R.M.: Feedback-ul de la comercianții mici și mijlocii a fost pozitiv, mai ales pentru cei pentru care comisionul de procesare e o linie de cost vizibilă lunar — mecanismul le transformă practic cheltuielile curente de business într-o reducere directă a costului de procesare, ceea ce se simte concret în trezorerie. Efectul asupra GDV e unul de stickiness mai degrabă decât unul exploziv: comerciantul are un motiv suplimentar să-și consolideze volumul de plăți pe platforma noastră ca să maximizeze beneficiul, ceea ce susține retenția și, indirect, creșterea volumului procesat în timp.
Banko.ro: România are în continuare o componentă importantă de economie bazată pe numerar, în special în mediul rural. Cum poate contribui infrastructura NETOPIA Payments la accelerarea incluziunii financiare în zonele mai puțin dezvoltate ale țării?
R.M.: Cred că rolul nostru acolo nu e să „eliminăm” numerarul, ci să oferim o punte accesibilă către plata digitală, acolo unde comerciantul mic o alege pentru costurile mai mici de gestionare a cash-ului, nu pentru că e forțat. Asta înseamnă instrumente simple de acceptare a plăților, costuri de intrare mici pentru comercianții din zone mai puțin dezvoltate și integrare ușoară, fără infrastructură IT complexă. Incluziunea financiară reală vine din a face plata digitală mai simplă și mai ieftină decât alternativa cash, nu din a o impune.
Banko.ro: De la 1 iulie 2026, eliminarea scutirii de taxe vamale pentru importurile non-UE sub 150 EUR va perturba modelul de dropshipping. Cum anticipați că va reacționa portofoliul dumneavoastră de comercianți și cum se poziționează NETOPIA în acest context?
R.M.: Ne așteptăm ca segmentul de comercianți axați pe dropshipping din afara UE, cu bilete mici, să resimtă cel mai direct impactul — taxa fixă de 3 EUR schimbă semnificativ economia unei comenzi de valoare mică. Pentru comercianții locali, vedem asta ca pe o oportunitate: devin mai competitivi pe preț relativ, iar noi ne poziționăm sprijinindu-i cu instrumente care le îmbunătățesc marja și fluxul de numerar — de la comisioane competitive, la finanțare de tip merchant cash advance pentru a investi în stoc local, într-un moment în care avantajul de cost al importurilor ieftine se reduce.
Banko.ro: NETOPIA a aderat recent la RoFintech. Care sunt obiectivele de lobby și bune practici pe care doriți să le promovați în cadrul asociației pentru a sprijini companiile românești de tehnologie financiară?
R.M.: Aduc în RoFintech exact perspectiva pe care o știu din ambele părți ale mesei: vreau să contribui la un dialog mai eficient între industrie și reglementator, cu propuneri concrete, nu doar cu liste de nemulțumiri. Prioritățile pe care le văd: un cadru proporțional de conformitate pentru fintech-urile mai mici, care să nu le impună costuri disproporționate față de dimensiunea lor și programe comune de atragere a talentului tehnic către industrie.
Banko.ro: Datele din 2023 arătau că peste 56% dintre cumpărătorii online de pe platforma NETOPIA sunt femei, iar smartphone-ul rămâne terminalul dominant de achiziție. Cum influențează aceste date demografice și de comportament designul noilor dumneavoastră pagini de plată și optimizarea conversiilor?
R.M.: Design-ul paginilor de plată pornește de la premisa mobile-first, nu mobile-adaptat — interfețe simple, ușor de folosit cu degetul mare, cu cât mai puține câmpuri de completat manual. Faptul că majoritatea cumpărătorilor sunt femei ne-a orientat și către elemente de încredere vizibile direct în checkout — politici de retur clare, informații despre securitatea plății, transparență privind costurile — pentru că studiile de conversie arată constant că acest segment abandonează mai rapid un checkout care pare opac sau incert. Practic, optimizăm pentru claritate și încredere la fel de mult ca pentru viteză.
Banko.ro: În calitate de cadru universitar asociat în programul de Master în Finanțe Bănci (BANCAS) de la ASE, ce lacune majore identificați în pregătirea academică a absolvenților care doresc să intre în industria fintech și cum colaborează NETOPIA cu mediul universitar?
R.M.: Cea mai mare lacună nu ține de teorie, ci de expunerea la date și situații reale — puțini absolvenți au lucrat vreodată cu un set real de tranzacții, cu un caz concret de fraudă sau cu presiunea unui termen de conformitate reglementat. Curricula, oricât de bună, rămâne cu un pas în urma vitezei cu care se schimbă reglementarea în fintech. La NETOPIA încercăm să reducem acest decalaj prin cursuri și studii de caz bazate pe situații reale din companie, stagii de practică și proiecte comune cu studenții din program — e un mod de a le da acces la industrie înainte de angajare, și pentru noi, o cale naturală de a identifica talent tânăr.
