


Cosmin Cosma, CEO Finqware, este unul dintre puținii fondatori fintech din România care a transformat o viziune despre automatizarea financiară corporativă într-un produs cu acoperire regională. Platforma sa procesează fluxuri de date bancare pentru companii din România, Polonia, Cehia și Ungaria, operând la intersecția dintre open banking, trezorerie corporativă și conformitate europeană.
Într-un interviu exclusiv acordat pentru banko.ro, Cosma vorbește fără menajamente despre maturizarea reală a open banking-ului în România, despre cum DORA și PSD3 reconfigurează arhitectura unui fintech modern și despre rolul inteligenței artificiale în guvernanța financiară corporativă. Dar mai presus de orice, el trasează cu claritate linia dintre automatizarea care eliberează și cea care creează riscuri invizibile — și explică de ce România are șanse reale să „dea ora exactă în fintech la nivel regional„.
Banko.ro: În ultimii ani, open banking-ul a fost prezentat inițial ca o obligație de reglementare, nu ca un motor real de business. În 2026, considerați că piața din România a depășit această fază și a intrat într-o etapă de adopție comercială autentică?
C.C.: Da, cred că am depășit etapa în care open banking-ul era privit doar ca o obligație de conformare. Nu spun că piața este complet matură, dar direcția este clară: companiile nu mai întreabă doar „ce cere reglementarea?”, ci „cum pot folosi accesul la date financiare pentru a-mi automatiza operațiunile?”.
În România, adopția comercială începe să fie autentică mai ales în zona corporate: trezorerie, reconciliere bancară, contabilitate, raportare financiară, cash management. Acolo durerea este foarte concretă. Companiile lucrează cu mai multe bănci, în mai multe formate, cu procese manuale încărcate de fricțiune. Open banking-ul devine valoros atunci când nu mai este doar o conexiune la bancă, ci o infrastructură care transformă datele bancare în procese financiare automatizate.
Pentru mine, acesta este semnul maturizării: piața nu mai cumpără „open banking” ca termen tehnic, ci cumpără eficiență, vizibilitate și control financiar.
Banko.ro: Finqware a accelerat expansiunea regională în Europa Centrală și de Est. Care sunt diferențele majore pe care le observați între ecosistemele fintech din România, Polonia, Ungaria sau Cehia?
C.C.: Europa Centrală și de Est nu este o piață uniformă. Este o regiune cu niveluri diferite de maturitate digitală, capitalizare, reglementare și apetit pentru inovație.
Polonia este probabil cea mai mare piață regională din punct de vedere al dimensiunii și al maturității ecosistemului fintech. Are volum, capital, infrastructură și o cultură digitală destul de avansată. Cehia este o piață sofisticată, stabilă, cu un nivel bun de adopție tehnologică și cu jucători corporate care înțeleg rapid valoarea automatizării. Ungaria este interesantă prin concentrarea de expertiză și prin deschiderea unor companii către soluții foarte aplicate de treasury și financial operations.
România are, în schimb, un avantaj important: viteza. Suntem o piață unde multe companii au sărit peste etape intermediare și au trecut direct de la procese manuale la soluții digitale integrate. În zona de automatizare financiară, acest lucru creează o fereastră foarte bună pentru scalare.
Pentru Finqware, lecția regională este simplă: tehnologia trebuie să fie comună, dar implementarea trebuie adaptată la realitatea fiecărei piețe.
Banko.ro: Finqware procesează volume tot mai mari de date și fluxuri financiare. În contextul intensificării reglementărilor europene privind securitatea cibernetică și reziliența operațională, cât de mult se schimbă arhitectura unui fintech modern?
C.C.: Se schimbă fundamental. În fintech, nu mai este suficient să construiești o aplicație care funcționează bine într-un scenariu ideal. Trebuie să construiești o infrastructură care funcționează predictibil și în scenarii de stres: indisponibilitatea unui API bancar, întreruperi la furnizori terți, creșteri bruște de volum, tentative de fraudă, incidente operaționale.
DORA ridică semnificativ standardul de disciplină operațională. Pentru un fintech modern, arhitectura nu mai este doar despre funcționalitate și viteză de livrare, ci despre reziliență, auditabilitate, monitorizare continuă, trasabilitate și capacitatea de a izola rapid incidentele.
În cazul Finqware, asta înseamnă că tratăm infrastructura de open banking ca fiind critică pentru client. Nu construim doar conectori bancari, ci și mecanisme de monitorizare, fallback, alertare și control care permit companiilor să aibă încredere în procesele automatizate pe care le rulează prin platformă.
Banko.ro: Cum vedeți impactul inteligenței artificiale asupra industriei fintech? Credeți că AI-ul va deveni diferențiator competitiv sau va fi pur și simplu „noua infrastructură de bază” pentru orice companie financiară?
C.C.: AI-ul va deveni infrastructură de bază, dar nu toate companiile îl vor folosi la același nivel de maturitate. Diferențiatorul nu va fi faptul că ai AI într-un produs, ci calitatea deciziilor pe care produsul le poate susține și gradul de control pe care îl păstrezi asupra acestor decizii.
În fintech, AI-ul nu poate fi tratat ca o funcție decorativă. Vorbim despre bani, risc, conformitate, fraudă și decizii operaționale cu impact real. De aceea, pentru noi, direcția corectă nu este „AI care înlocuiește controlul uman”, ci AI care crește calitatea automatizării și reduce munca repetitivă, cu reguli clare de guvernanță.
De aceea am lansat FinqData: pentru că orice automatizare financiară serioasă începe cu date bancare curate, structurate și pregătite pentru execuție. AI-ul poate ajuta la clasificare, reconciliere, detecția anomaliilor, predicții de cash-flow sau optimizarea fluxurilor, dar performanța lui depinde direct de calitatea datelor pe care le primește.
La Finqware, credem în combinația dintre inteligență artificială și inteligență operațională. AI-ul poate ajuta la clasificare, reconciliere, detecția anomaliilor, predicții de cash-flow sau optimizarea fluxurilor. Dar logica de produs, responsabilitatea deciziei și cadrul de control trebuie să rămână foarte clar definite.
Banko.ro: În România există multe startup-uri fintech bune tehnologic, dar puține reușesc să scaleze regional. Care sunt, din experiența dvs., cele mai dificile bariere atunci când încerci să construiești un fintech european pornind din România?
C.C.: Prima barieră este mentală: trebuie să construiești european din prima zi, chiar dacă pornești din România. În fintech, dacă produsul este gândit doar pentru o piață locală, ajungi foarte repede la limite de scalare.
A doua barieră este fragmentarea. Avem o piață unică europeană în teorie, dar în practică există diferențe de implementare, diferențe între infrastructurile bancare, diferențe de reglementare locală, diferențe comerciale și culturale. Un produs fintech european trebuie să poată absorbi această complexitate fără să o transfere clientului.
A treia barieră este capitalul de creștere. România are talent tehnic foarte bun și fondatori ambițioși, dar accesul la capital de tip scale-up este încă mai dificil decât în piețele vest-europene sau în ecosistemele mai mature.
Pe de altă parte, cred că avem și un avantaj: fondatorii din regiune sunt obișnuiți să construiască eficient, cu resurse limitate, în medii complexe. Dacă această disciplină este combinată cu ambiție regională, poate deveni un avantaj competitiv real.
Banko.ro: În contextul propunerilor legislative din aprilie 2026 privind PSD3 și noul PSR, cum vedeți evoluția responsabilității juridice a furnizorilor de infrastructură precum Finqware în cazul eșecurilor tehnice ale API-urilor bancare, și cum vă pregătiți pentru noile cerințe de transparență și antifraudă?
C.C.: PSD3 și PSR mută discuția într-o zonă mult mai matură. Open banking-ul nu mai poate funcționa pe bază de ambiguitate: cine răspunde, în ce condiții, cum se monitorizează performanța API-urilor, cum se gestionează frauda, cum se dovedește trasabilitatea unei acțiuni.
Pentru furnizori precum Finqware, responsabilitatea crește, dar cred că acest lucru este sănătos pentru industrie. Dacă vrem ca open banking-ul să devină infrastructură de masă, trebuie să existe standarde mai clare de transparență, audit, raportare și continuitate operațională.
Noi ne pregătim prin investiții în monitorizare tehnică, logging, trasabilitate, mecanisme de alertare și procese clare de incident management. Este esențial să poți distinge rapid între o eroare de infrastructură bancară, o eroare de integrare, o problemă operațională sau un comportament potențial fraudulos.
În final, clientul nu vrea să audă explicații despre complexitatea ecosistemului. Clientul vrea un serviciu predictibil, sigur și transparent. Acolo trebuie să ajungă industria.
Banko.ro: Regulamentul FIDA promite acces la date financiare non-bancare (asigurări, investiții, pensii). Care este viziunea Finqware pentru integrarea acestor noi seturi de date în dashboard-ul de trezorerie și cum va schimba acest lucru modul în care CFO-urile evaluează solvabilitatea și riscul de grup în timp real?
C.C.: FIDA este un pas important de la open banking la open finance. Pentru companii, valoarea nu stă doar în accesul la conturi bancare, ci în capacitatea de a vedea imaginea financiară completă: cash, datorii, expuneri, asigurări, investiții, obligații viitoare și riscuri.
Pentru CFO, asta poate schimba fundamental modul de lucru. Astăzi, multe decizii se iau pe baza unor rapoarte fragmentate, actualizate periodic și agregate manual. Într-un model de open finance, CFO-ul poate avea o imagine mult mai completă și mai dinamică asupra sănătății financiare a grupului.
Viziunea noastră este ca dashboard-ul de trezorerie, precum cel pe care îl dezvoltăm în platforma FinqTreasury, să evolueze dintr-un instrument de monitorizare a cash-ului într-un centru de comandă financiară. Nu doar „câți bani avem în conturi?”, ci „care este poziția financiară reală a grupului?”, „ce riscuri apar?”, „ce decizii trebuie luate acum?”.
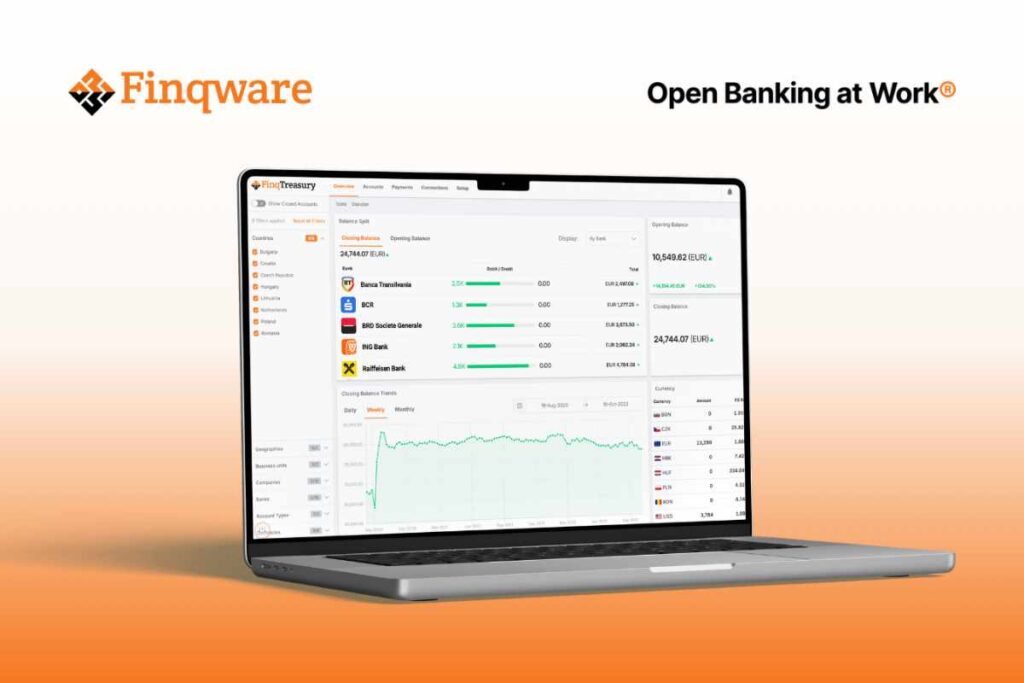
Aceasta este direcția în care cred că se va duce piața: de la raportare financiară retrospectivă la management financiar în timp real.
Banko.ro: Tendințele actuale indică trecerea de la raportare la acțiune autonomă prin AI. În ce stadiu de dezvoltare este motorul de decizie automatizată al Finqware și cum asigurați guvernanța și „human-in-the-loop” atunci când algoritmii încep să propună sau să execute transferuri de lichiditate de milioane de euro?
C.C.: Noi privim automatizarea în etape. Prima etapă este vizibilitatea: să ai datele corecte, complete și actualizate. A doua etapă este recomandarea: sistemul identifică oportunități, riscuri sau acțiuni posibile. A treia etapă este execuția controlată.
În zona de treasury, execuția autonomă completă trebuie tratată cu foarte multă prudență. Vorbim despre lichiditate, risc, limite de aprobare și responsabilitate financiară. De aceea, principiul nostru este că automatizarea trebuie să accelereze decizia, nu să elimine guvernanța.
Human-in-the-loop este esențial. Sistemul poate propune un transfer, o optimizare de lichiditate, o reconciliere sau o alertă de cash-flow, dar nivelurile de aprobare, semnăturile digitale, politicile interne și limitele de risc trebuie respectate.
Viitorul nu este un CFO înlocuit de algoritmi. Viitorul este un CFO care are un copilot financiar capabil să îi arate rapid ce se întâmplă, ce urmează și ce opțiuni are.
Banko.ro: Prin integrarea Ebury, ați adus instrumente complexe de management valutar direct în fluxul de lucru al companiilor medii. Cum influențează această democratizare a accesului la FX și hedging marjele băncilor comerciale tradiționale și care a fost reacția partenerilor voștri bancari la această mutare?
C.C.: Parteneriatul cu Ebury răspunde unei nevoi foarte clare: companiile cu activitate internațională au nevoie de vizibilitate și control asupra operațiunilor valutare, nu doar de acces punctual la servicii FX.
Pentru companiile medii, provocarea este că multe procese sunt încă fragmentate: vezi poziția de cash într-un loc, faci plăți în alt loc, gestionezi expunerea valutară separat și apoi încerci să reconciliezi totul manual. Integrarea acestor capabilități direct în fluxul de treasury reduce fricțiunea și ajută companiile să ia decizii mai bune.
Nu aș formula această evoluție ca pe un atac la bănci. Este mai degrabă o reașezare a lanțului de valoare. Băncile și fintech-urile care înțeleg colaborarea pot oferi împreună experiențe mai bune pentru client. Presiunea pe marje există în toată industria, dar direcția câștigătoare nu este protejarea fricțiunii, ci eliminarea ei.
În final, clientul corporate va alege soluțiile care îi oferă control, viteză și costuri transparente.
Banko.ro: Obligativitatea acceptării plăților electronice pentru toate afacerile din România reprezintă o oportunitate imensă. Cum adaptează Finqware soluția FinqLink (Pay-by-Bank) pentru a deveni o alternativă viabilă la POS-urile tradiționale pentru micile întreprinderi, evitând totodată costurile prohibitive ale schemelor de carduri?
C.C.: Pay-by-Bank este una dintre cele mai interesante direcții în plăți, pentru că folosește infrastructura bancară existentă și poate reduce dependența de schemele tradiționale de carduri în anumite scenarii.
Pentru micile întreprinderi, valoarea este foarte practică: costuri mai clare, încasări directe în cont, reconciliere mai simplă și integrare cu fluxul de facturare. Nu vorbim despre înlocuirea completă a cardurilor peste noapte, ci despre oferirea unei alternative eficiente acolo unde plata directă din cont are sens.
FinqLink este gândit exact în această logică: o metodă modernă de plată care poate fi integrată în procesele comerciale și financiare ale companiei, nu doar un buton de plată izolat. Pentru un comerciant mic, diferența reală nu este doar în comision, ci în simplitatea operațională de după plată: confirmare, alocare, reconciliere, raportare.
Cred că FinqLink va crește pe măsură ce clienții se obișnuiesc cu experiențe de plată mai rapide și mai transparente.
Banko.ro: Odată cu implementarea Actului privind Reziliența Operațională Digitală (DORA), cerințele de conformitate au crescut exponențial. Cum a transformat DORA modul în care Finqware selectează furnizorii de cloud și cum gestionați riscul de concentrare tehnologică în arhitectura voastră?
C.C.: DORA a mutat discuția despre furnizorii tehnologici din zona de procurement în zona de risc operațional strategic. Nu mai alegi un furnizor doar în funcție de preț, performanță sau ușurință de integrare. Îl evaluezi în funcție de reziliență, securitate, auditabilitate, continuitate, portabilitate și dependențe critice.
Pentru Finqware, asta înseamnă o disciplină mai mare în selecția și monitorizarea furnizorilor. Ne uităm la arhitectură, SLA-uri, procese de incident management, capacitatea de recuperare, localizarea datelor, conformitate și riscul de concentrare.
Riscul de concentrare tehnologică nu poate fi eliminat complet, dar poate fi gestionat inteligent. Important este să știi care sunt dependențele critice, ce impact ar avea indisponibilitatea lor și ce mecanisme ai pentru continuitate.
În fintech, reziliența nu mai este doar un indicator tehnic. Este o promisiune comercială și o obligație de guvernanță.
Banko.ro: Pe măsură ce plățile devin invizibile și automatizate, apare riscul unei subestimări a obligațiilor financiare (ghost debt). Ce rol își asumă Finqware în furnizarea de instrumente de control și raportare care să asigure că automatizarea nu duce la o pierdere a controlului asupra guvernanței financiare corporative?
C.C.: Automatizarea fără control poate crea riscuri. De aceea, în zona financiară, obiectivul nu este să faci plățile „invizibile”, în sensul de a le scoate din atenția companiei, ci să elimini munca manuală, păstrând vizibilitatea și controlul.
Rolul Finqware este să ofere un mecanism de control asupra proceselor financiare automatizate. Asta înseamnă trasabilitate, reguli de aprobare, limite, alerte, rapoarte în timp real și reconciliere automată.
Într-o companie, nu este suficient să știi că o plată s-a făcut. Trebuie să știi de ce s-a făcut, cine a aprobat-o, ce obligație a stins, cum se reflectă în cash-flow și ce impact are asupra poziției financiare.
Aici cred că automatizarea bine construită crește guvernanța, nu o reduce. Dacă sistemul este proiectat corect, CFO-ul are mai mult control decât într-un proces manual, nu mai puțin.
Banko.ro: Cum evaluați ecosistemul fintech românesc în prezent? Avem suficient capital, know-how și apetit pentru risc pentru a construi jucători regionali relevanți?
C.C.: Ecosistemul fintech românesc este într-un moment bun, dar încă nu este suficient de matur. Avem know-how tehnic, avem fondatori buni, avem experiență în produse B2B complexe și avem tot mai multe exemple de companii care gândesc regional.
Ce ne lipsește încă este capitalul de creștere și, uneori, apetitul de risc necesar pentru a construi companii europene, nu doar companii locale profitabile. În fintech, scalarea cere timp, răbdare, licențe, încredere, parteneriate și investiții consistente în conformitate și infrastructură.
Cred însă că România are un avantaj important: suntem suficient de aproape de piețele mari pentru a învăța de la ele și suficient de eficienți operațional pentru a construi competitiv. Dacă vom combina această disciplină cu ambiție regională și capital adecvat, putem avea jucători fintech relevanți în Europa Centrală și de Est.
Nu cred că întrebarea este dacă România poate produce fintech-uri regionale. Cred că întrebarea este câte dintre ele vor avea curajul și resursele necesare să gândească regional din prima zi.
Dar cred că, așa cum spun deseori, România are șanse mari “să dea ora exactă în fintech la nivel regional”
Banko.ro: Dacă ne uităm la următorii 5 ani, care credeți că va fi cea mai mare transformare în banking-ul european?
C.C.: Cea mai mare transformare va fi trecerea de la banking ca destinație la banking ca infrastructură integrată.
În trecut, companiile mergeau în aplicația băncii pentru a vedea solduri, a descărca extrase, a face plăți, a verifica încasări. În următorii ani, tot mai multe dintre aceste acțiuni se vor muta în sistemele în care companiile își desfășoară deja activitatea: ERP, platforme de contabilitate, soluții de treasury, CRM, platforme de management operațional.
Asta nu înseamnă că băncile dispar. Dimpotrivă, băncile rămân esențiale ca instituții de încredere, de custodie, de creditare, de risc și de reglementare. Dar interfața prin care clientul interacționează cu serviciile financiare se schimbă.
Pentru companii, banking-ul va deveni mai puțin o activitate separată și mai mult o componentă invizibilă, dar controlată, a fluxurilor de lucru. Iar câștigătorii vor fi cei care reușesc să combine siguranța băncilor cu viteza și flexibilitatea infrastructurii fintech.
